Domain tuerkisch-deutsch.de kaufen?
Wir ziehen mit dem Projekt
tuerkisch-deutsch.de um.
Sind Sie am Kauf der Domain
tuerkisch-deutsch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tuerkisch-deutsch.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Vegetarisches Kochbuch für Ofenrezepte Sprache DeutschOmnias vegetarisches Kochbuch Omnias vegetarisches Kochbuch bietet 51 kreative und leckere Ofenrezepte, die auf dem Herd zubereitet werden können. Mit wunderschönen Bildern und einer Vielzahl an Rezepten wie Gratins, Aufläufen, Pasta, Pizza und mehr, eignet sich dieses Kochbuch perfekt für alle, die die Vielfalt vegetarischer Küche entdecken möchten. Details Format: 190x190 mm, Hardcover Seiten: 133 Seiten, 4-farbig Rezeptvielfalt: Gratins, Aufläufe, Reisgerichte, Pasteten, Pasta, Pizza, Tortilla und Muffins Technische Daten Seitenzahl: 133 Seiten Farbe: 4-farbig Lieferumfang 1 x Omnias vegetarisches Kochbuch19,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
SSI - Slate Buddy Team & Briefing - Sprache: DeutschTauchausrüstung ? Zubehör ? SSI Ausbildungsmaterial SSI BUDDY TEAM LOG & BRIEFING SLATE Warum wir diesen Artikel empfehlen. Die praktische Organisationstafel für Tauchguides ? Buddy-Teams einteilen, bis zu vier Tauchgänge protokollieren und im Notfall sofort die wichtigsten Kontakte griffbereit haben. VORTEILE DER SSI BUDDY TEAM LOG & BRIEFING SLATE __ KLARE BUDDY-TEAM-ORGANISATION Auf der Tafel finden bis zu zwölf Teammitglieder Platz, die sich strukturiert in Buddy-Teams einteilen lassen. So behält der Tauchleiter jederzeit den Überblick, wer mit wem unterwegs ist. __ VIER TAUCHGÄNGE IM ÜBERBLICK Für bis zu vier Tauchgänge lassen sich Ein- und Ausstiegszeiten getrennt erfassen. Das erleichtert die Koordination mehrerer Gruppen an einem Tauchtag deutlich. __ ROBUST UND WIEDERVERWENDBAR Die Slate besteht aus widerstandsfähigem Kunststoff und lässt sich mit Bleistift beschreiben und abwischen. So begleitet sie dauerhaft zahlreiche Tauchtage, ohne dass neues Material benötigt wird. __ SCHNELLER ZUGRIFF IM NOTFALL Ein eigenes Feld für lokale Notfallkontakte ? EMS, Standort und Rufnummer ? sorgt dafür, dass im Notfall keine Zeit mit der Suche nach Informationen verloren geht. PRODUKTBESCHREIBUNG Die SSI BUDDY TEAM LOG & BRIEFING SLATE ist das handliche Organisationswerkzeug für Tauchguides, Tauchlehrer und alle, die als Tauchleiter Taucherteams sicher und strukturiert durch den Tauchtag führen möchten. Ob beim Bootstauchen mit mehreren Gruppen oder im Rahmen des SSI Dive Guide- bzw. Dive-Pro-Programms ? die Tafel verschafft auf einen Blick Überblick über Buddy-Teams, Tauchzeiten und Notfallkontakte. Die Tafel besteht aus robustem weißem Kunststoff und lässt sich mit einem Wachsstift beschreiben, abwischen und beliebig oft wiederverwenden. Im oberen Bereich werden Tauchleiter, Location, Datum und Bootsname notiert, darunter bietet die Tabelle Platz für bis zu zwölf Taucher-Namen sowie vier separate Tauchgänge mit jeweils eigener Ein- und Ausstiegszeit. Ein zusätzliches Feld für lokale Notfallkontakte mit Notfallnummer und Standortangabe rundet den funktionalen Aufbau ab. In der Praxis bewährt sich die Buddy Team Log Slate besonders bei Tagesausfahrten mit wechselnden Gruppen: Wer mit wem taucht, wer bereits im Wasser ist und wer noch an Bord wartet, lässt sich so jederzeit zuverlässig nachvollziehen. Als fester Bestandteil des SSI Dive Guide & Dive Pro Professional Basic Packages gehört sie zur Standardausrüstung professioneller SSI-Taucher und wird bei zahlreichen SSI-Ausbildungsprogrammen ? vom Dive Guide bis zum Instructor ? vorausgesetzt. EIGENSCHAFTEN DER SSI BUDDY TEAM LOG SLATE * Platz für bis zu 12 Taucher-Namen und Buddy-Teams * Erfasst Ein- und Ausstiegszeiten für bis zu 4 Tauchgänge * Zusätzliche Felder für Tauchleiter, Location, Datum und Bootsname * Eigenes Feld für lokale Notfallkontakte (EMS, Standort, Rufnummer) * Beschreibbar mit Bleistift, abwischbar und wiederverwendbar * Kompaktes, robustes Kunststoff-Format für den täglichen Einsatz * Offizielles SSI-Trainingsmaterial, Bestandteil des Dive Guide & Dive Pro Professional Basic Packages EINSATZGEBIETE * Bootstauchen * Gruppenorganisation * Tauchguiding * SSI-Ausbildung * Tauchbriefing * Notfallmanagement21,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Marantec EM 151 Erweiterungsmodul Klartextanzeige Sprache: DeutschMarantec EM 151 Erweiterungsmodul Klartext Displayfür Control vario, Comfort 257.2Sprache: Deutsch Lieferumfang· EM 151 Erweiterungsmodul mit kurzem Verbindungskabel zum Anschluss an die SteuerungFunktion/Anwendung- LC-Displays zur Integration im Steuerungsgehäuse- Zur Unterstützung bei Programmierung und Auslesung von Status-/Fehlermeldungen durch Klartextanzeige- Für das Antriebssystem Comfort 257.2Technische DatenMaße (B x H x T): (Platine) 82 x 60 x 11 mmMaße (B x H x T): (Display) 38 x 11 x 10 mm122,16 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **


Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
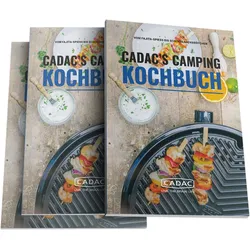
Camping-Kochbuch Sprache deutschCADAC’s Camping Kochbuch ist speziell entwickelt, um beim Campen zu kochen. Wir haben tolle Rezepte entwickelt, die beim Campen leicht zuzubereiten sind. Du brauchst keinen Herd, sondern nur deinen CADAC-Grill! So kannst du jeden Tag auf dem Campingplatz mit leckeren Mahlzeiten variieren. Vom Fajita-spieß bis Schokoladenbrötchen. Details Kochbuch – ideal zum Campen oder für zu Hause 30 leckere, einfache und inspirierende Grillrezepte Fleisch, Fisch, Vegetarisch und Desserts Leicht zuzubereiten15,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Vegetarisches Kochbuch für Ofenrezepte Sprache DeutschOmnias vegetarisches Kochbuch Omnias vegetarisches Kochbuch bietet 51 kreative und leckere Ofenrezepte, die auf dem Herd zubereitet werden können. Mit wunderschönen Bildern und einer Vielzahl an Rezepten wie Gratins, Aufläufen, Pasta, Pizza und mehr, eignet sich dieses Kochbuch perfekt für alle, die die Vielfalt vegetarischer Küche entdecken möchten. Details Format: 190x190 mm, Hardcover Seiten: 133 Seiten, 4-farbig Rezeptvielfalt: Gratins, Aufläufe, Reisgerichte, Pasteten, Pasta, Pizza, Tortilla und Muffins Technische Daten Seitenzahl: 133 Seiten Farbe: 4-farbig Lieferumfang 1 x Omnias vegetarisches Kochbuch19,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
SSI - Slate Buddy Team & Briefing - Sprache: DeutschTauchausrüstung ? Zubehör ? SSI Ausbildungsmaterial SSI BUDDY TEAM LOG & BRIEFING SLATE Warum wir diesen Artikel empfehlen. Die praktische Organisationstafel für Tauchguides ? Buddy-Teams einteilen, bis zu vier Tauchgänge protokollieren und im Notfall sofort die wichtigsten Kontakte griffbereit haben. VORTEILE DER SSI BUDDY TEAM LOG & BRIEFING SLATE __ KLARE BUDDY-TEAM-ORGANISATION Auf der Tafel finden bis zu zwölf Teammitglieder Platz, die sich strukturiert in Buddy-Teams einteilen lassen. So behält der Tauchleiter jederzeit den Überblick, wer mit wem unterwegs ist. __ VIER TAUCHGÄNGE IM ÜBERBLICK Für bis zu vier Tauchgänge lassen sich Ein- und Ausstiegszeiten getrennt erfassen. Das erleichtert die Koordination mehrerer Gruppen an einem Tauchtag deutlich. __ ROBUST UND WIEDERVERWENDBAR Die Slate besteht aus widerstandsfähigem Kunststoff und lässt sich mit Bleistift beschreiben und abwischen. So begleitet sie dauerhaft zahlreiche Tauchtage, ohne dass neues Material benötigt wird. __ SCHNELLER ZUGRIFF IM NOTFALL Ein eigenes Feld für lokale Notfallkontakte ? EMS, Standort und Rufnummer ? sorgt dafür, dass im Notfall keine Zeit mit der Suche nach Informationen verloren geht. PRODUKTBESCHREIBUNG Die SSI BUDDY TEAM LOG & BRIEFING SLATE ist das handliche Organisationswerkzeug für Tauchguides, Tauchlehrer und alle, die als Tauchleiter Taucherteams sicher und strukturiert durch den Tauchtag führen möchten. Ob beim Bootstauchen mit mehreren Gruppen oder im Rahmen des SSI Dive Guide- bzw. Dive-Pro-Programms ? die Tafel verschafft auf einen Blick Überblick über Buddy-Teams, Tauchzeiten und Notfallkontakte. Die Tafel besteht aus robustem weißem Kunststoff und lässt sich mit einem Wachsstift beschreiben, abwischen und beliebig oft wiederverwenden. Im oberen Bereich werden Tauchleiter, Location, Datum und Bootsname notiert, darunter bietet die Tabelle Platz für bis zu zwölf Taucher-Namen sowie vier separate Tauchgänge mit jeweils eigener Ein- und Ausstiegszeit. Ein zusätzliches Feld für lokale Notfallkontakte mit Notfallnummer und Standortangabe rundet den funktionalen Aufbau ab. In der Praxis bewährt sich die Buddy Team Log Slate besonders bei Tagesausfahrten mit wechselnden Gruppen: Wer mit wem taucht, wer bereits im Wasser ist und wer noch an Bord wartet, lässt sich so jederzeit zuverlässig nachvollziehen. Als fester Bestandteil des SSI Dive Guide & Dive Pro Professional Basic Packages gehört sie zur Standardausrüstung professioneller SSI-Taucher und wird bei zahlreichen SSI-Ausbildungsprogrammen ? vom Dive Guide bis zum Instructor ? vorausgesetzt. EIGENSCHAFTEN DER SSI BUDDY TEAM LOG SLATE * Platz für bis zu 12 Taucher-Namen und Buddy-Teams * Erfasst Ein- und Ausstiegszeiten für bis zu 4 Tauchgänge * Zusätzliche Felder für Tauchleiter, Location, Datum und Bootsname * Eigenes Feld für lokale Notfallkontakte (EMS, Standort, Rufnummer) * Beschreibbar mit Bleistift, abwischbar und wiederverwendbar * Kompaktes, robustes Kunststoff-Format für den täglichen Einsatz * Offizielles SSI-Trainingsmaterial, Bestandteil des Dive Guide & Dive Pro Professional Basic Packages EINSATZGEBIETE * Bootstauchen * Gruppenorganisation * Tauchguiding * SSI-Ausbildung * Tauchbriefing * Notfallmanagement21,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Marantec EM 151 Erweiterungsmodul Klartextanzeige Sprache: DeutschMarantec EM 151 Erweiterungsmodul Klartext Displayfür Control vario, Comfort 257.2Sprache: Deutsch Lieferumfang· EM 151 Erweiterungsmodul mit kurzem Verbindungskabel zum Anschluss an die SteuerungFunktion/Anwendung- LC-Displays zur Integration im Steuerungsgehäuse- Zur Unterstützung bei Programmierung und Auslesung von Status-/Fehlermeldungen durch Klartextanzeige- Für das Antriebssystem Comfort 257.2Technische DatenMaße (B x H x T): (Platine) 82 x 60 x 11 mmMaße (B x H x T): (Display) 38 x 11 x 10 mm122,16 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Buchholz, Eva: Grammatik der finnischen SpracheGrammatik der finnischen Sprache , Diese Grammatik richtet sich an Benutzer mit deutschsprachigem Hintergrund, die Finnisch als Fremdsprache erlernen. Das Buch will eine kompakte Beschreibung aller wesentlichen und gebräuchlichen Strukturen vermitteln, verzichtet jedoch auf eine vollständige Auflistung sehr seltener Formen oder Funktionen. Erläutert wird vorwiegend die geschriebene Standardsprache, doch auch auf Besonderheiten der gesprochenen Sprache wird in bestimmten Fällen hingewiesen; außerdem werden die wichtigsten Merkmale der gesprochenen Umgangssprache in einem Überblick dargestellt. Ein Sachregister ermöglicht einen raschen Zugang zu den einzelnen Stellen. Die Grammatik verwendet die übliche Terminologie und eignet sich besonders für Studierende mit philologischem Hintergrund. , Sonstige > Kühlung , Auflage: 4., korrigierte Auflage, Erscheinungsjahr: 201204, Produktform: Kartoniert, Autoren: Buchholz, Eva, Auflage: 12004, Auflage/Ausgabe: 4., korrigierte Auflage, Fachschema: Finnisch~Grammatik~Aussprache~Wort - Wortlehre - Wortschatz, Fachkategorie: Grammatiken, Handbücher, Referenzgrammatiken~Literaturwissenschaft, allgemein, Sprache: Finnisch, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Fremdsprachenerwerb: Grammatik, Wortschatz, Aussprache, Thema: Verstehen, Text Sprache: fin ger, Seitenanzahl: X, Seitenanzahl: 202, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Buske Helmut Verlag GmbH, Verlag: Buske Helmut Verlag GmbH, Verlag: Buske, H, Länge: 236, Breite: 167, Höhe: 14, Gewicht: 374, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A4391424, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reumuth, Wolfgang: Praktische Grammatik der italienischen SprachePraktische Grammatik der italienischen Sprache , Die Praktische Grammatik der italienischen Sprache ist eine leicht fasslich geschriebene, ausführliche Lern- und Nachschlagegrammatik für deutschsprachige Italienischlernende. Sie ist aus langjähriger Unterrichtspraxis der beiden Autoren an Schule und Hochschule hervorgegangen und wendet sich an Schüler der Sekundarstufe II, Teilnehmer von Volkshochschulkursen und Studierende der Italianistik. Die Grammatik ergänzt das im Unterricht verwendete Lehrwerk und bietet eine zusammenhängende Orientierung über die grammatischen Grundlagen der italienischen Sprache. Nach einem einleitenden Kapitel über Aussprache und Schreibung des Italienischen werden die einzelnen Wortarten systematisch hinsichtlich ihrer Formen, ihres Gebrauchs und eventueller Besonderheiten vorgestellt, wobei stets der Satz als Bezugsgröße dient. Weitere Kapitel sind dem Verb und seinen Ergänzungen, der Wortstellung, der indirekten Rede und der Wortbildung gewidmet. Den Abschluss der Grammatik bilden Konjugationstabellen der wichtigsten unregelmäßigen italienischen Verben. Das Wort- und Sachregister ermöglicht ein schnelles und gezieltes Nachschlagen grammatischer Fragestellungen. In den einzelnen Grammatikkapiteln ist die Fachterminologie auf das absolut notwendige Minimum beschränkt. Erklärungen und Regeln werden durch einen sehr ausführlichen Beispielteil veranschaulicht. Das in den Beispielsätzen verwendete Wortmaterial entspricht dem Wortschatz der gebräuchlichsten Italienisch-Lehrwerke. Ausdrücke, Wendungen und Beispielsätze sind so gewählt, dass sie in der Alltagskommunikation der Italienischlernenden sogleich verwendet und mühelos abgewandelt werden können. Alle Beispiele sind ins Deutsche übersetzt, damit die Lernenden zugleich ihren aktiven Wortschatz erweitern können. Die Praktische Grammatik der italienischen Sprache zeichnet sich durch folgende Merkmale aus: ¿ Übersichtliche Darstellung aller relevanten Gebiete der italienischen Grammatik ¿ Klare Regelformulierung ohne terminologische Überfrachtung ¿ Reichhaltiges, der Alltagssprache entnommenes Beispielmaterial ¿ Zahlreiche Anmerkungen zu besonderen Sprachschwierigkeiten ¿ Erklärung häufiger Übersetzungsprobleme vom Deutschen ins Italienische ¿ Detailliertes Wort- und Sachregister Diese Grammatik wird ergänzt durch das Lehrwerk Übungsbuch zur italienischen Grammatik, ISBN 978-3-936496-58-1. , Thermostate & Steuerungen > Kühlung , Auflage: 8., durchgesehene Auflage, Erscheinungsjahr: 201610, Produktform: Kartoniert, Autoren: Reumuth, Wolfgang~Winkelmann, Otto, Auflage: 16008, Auflage/Ausgabe: 8., durchgesehene Auflage, Seitenzahl/Blattzahl: 557, Keyword: Italienisch; Italienische Grammatik; Lehrwerk italienisch, Fachschema: Italienisch / Grammatik, Grammatiken~Katalonien - Katalanisch, Bildungsmedien Fächer: Erdkunde, Geographie, Fachkategorie: Sprache und Sprachwissenschaft, Sprache: Italienisch, Warengruppe: HC/Lernhilfen/Abiturwissen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVII, Seitenanzahl: 557, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Egert Gottfried, Verlag: Egert Gottfried, Verlag: Egert, Gottfried, Länge: 211, Breite: 146, Höhe: 38, Gewicht: 728, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A18888470, Vorgänger EAN: 9783926972835 9783926972118, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.